

Scalable Capital Bank

- 503.00 Recensioni
- 4,5
- Download
- 1.000.000+
La nostra opinione su Scalable Capital Bank da Appgk
Quando cerco un’app finanziaria, la prima cosa che voglio capire è se mi aiuta davvero a prendere decisioni più ordinate oppure se aggiunge soltanto un altro pannello da controllare. Scalable Capital Bank, sviluppata da Scalable AG, si presenta come un’app gratuita dedicata a investimenti e risparmio. Dopo averla esplorata, la vedo soprattutto come uno strumento per chi vuole avvicinarsi alla gestione del denaro con un’interfaccia mobile e un approccio più autonomo rispetto alla banca tradizionale.
La mia impressione iniziale è positiva, ma non la definirei un’app da installare senza prima chiarire il proprio obiettivo. Il fatto che sia gratuita riguarda l’accesso all’app, non significa automaticamente che ogni operazione finanziaria o ogni servizio collegato abbia lo stesso costo. Questa distinzione è importante: qui il valore non sta nel “non spendere mai”, bensì nella possibilità di organizzare investimenti e risparmio da un unico ambiente, valutando con attenzione ciò che si sta facendo.
Come si presenta Scalable Capital Bank nell’uso quotidiano
L’app appartiene alla categoria della finanza e ha una classificazione PEGI 3, quindi è presentata come adatta a un pubblico generale. È disponibile gratuitamente e il suo riepilogo invita a investire e risparmiare. Io la considero più vicina a un’app di gestione finanziaria e investimento che a una semplice app bancaria per controllare il saldo o pagare le spese di tutti i giorni.
Questo cambia molto il modo in cui la userei. Non la aprirei soltanto per vedere quanto denaro è rimasto sul conto prima di fare la spesa. La sua utilità emerge quando voglio seguire un piano, osservare come si comportano i miei investimenti e mantenere una visione più consapevole delle somme che ho destinato al futuro. È una differenza sottile, ma decisiva per capire se l’app è adatta a me.
I migliori aspetti di Scalable Capital Bank
Aspetti da tenere a mente su Scalable Capital Bank
Il progetto è curato da Scalable AG e ha raggiunto oltre un milione di installazioni. La valutazione media è di 4,5, basata su circa quarantunomila valutazioni, mentre le recensioni pubblicate sono poco più di cinquecento. Questi numeri suggeriscono una presenza consistente nel settore, anche se non sostituiscono la verifica personale dell’esperienza, della chiarezza dei costi e degli strumenti effettivamente utili al proprio caso.
La versione attuale indicata è la 26.12.1 e l’app richiede almeno Android 9. Questo requisito la rende accessibile a molti dispositivi ancora in uso, ma prima di procedere controllerei comunque la compatibilità del mio telefono e lo spazio disponibile. In un’app che tratta informazioni finanziarie, preferisco evitare installazioni su dispositivi troppo vecchi o poco aggiornati, anche se il sistema operativo minimo è relativamente inclusivo.
Notizie e approfondimenti su Scalable Capital Bank
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Il valore dell’accesso gratuito va letto con attenzione
Uno degli aspetti più interessanti è che il download e l’accesso all’app sono gratuiti. Per me questo riduce la barriera iniziale: posso conoscere l’ambiente, capire se la navigazione mi è intuitiva e valutare se il suo modo di presentare investimenti e risparmio corrisponde alle mie abitudini, senza pagare un prezzo per la semplice installazione.
Non confonderei però il prezzo dell’app con il costo complessivo dell’attività finanziaria. Una piattaforma di investimento può avere condizioni diverse a seconda del servizio utilizzato, dell’operazione o del piano scelto. Poiché il valore economico dipende da queste condizioni concrete, leggerei sempre i dettagli mostrati prima di confermare qualsiasi scelta. La gratuità è un buon punto di partenza, non una ragione sufficiente per investire.
Non vuoi leggere la recensione completa?
Questa è anche la risposta alla domanda che molti si fanno subito: “Posso provarla senza impegnarmi economicamente?”. Sì, l’app è gratuita, ma la prova più utile non consiste nell’aprirla per qualche minuto. Consiste nel capire quali strumenti mi servono, quali costi sono associati alle operazioni che potrei fare e quanto sono disposto a lasciare investito senza doverlo recuperare a breve.
Un flusso utile per chi vuole passare dall’intenzione all’abitudine
Il vantaggio più concreto che ho notato è la possibilità di trasformare un’intenzione generica, come “dovrei iniziare a risparmiare”, in un’attività più regolare. Un’app dedicata può aiutare a separare mentalmente il denaro destinato agli obiettivi futuri da quello usato per le spese correnti. Non elimina la necessità di disciplina, ma rende più visibile il percorso.
Screenshot
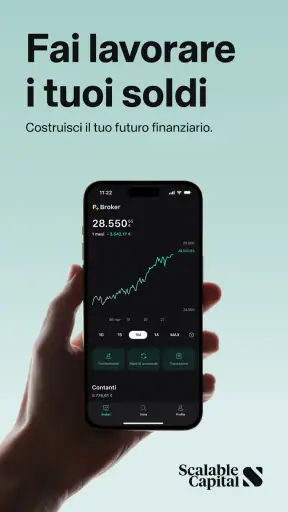
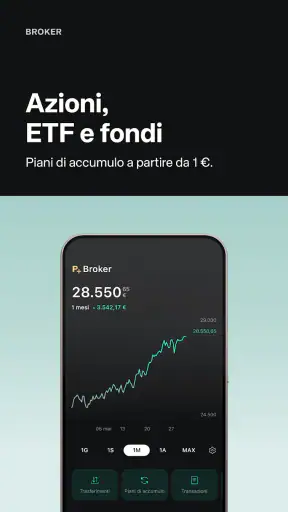
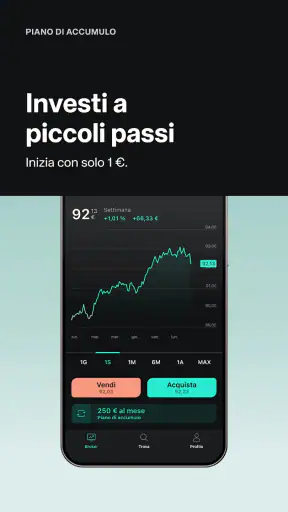
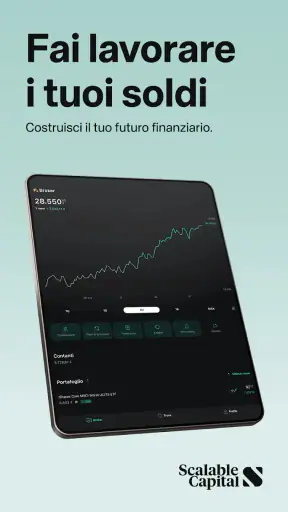
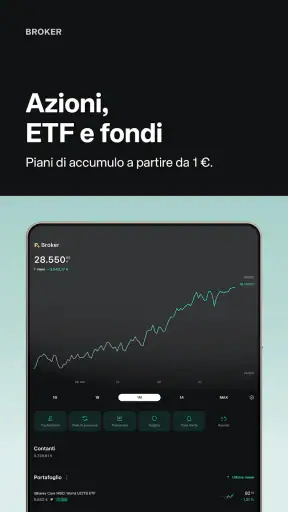
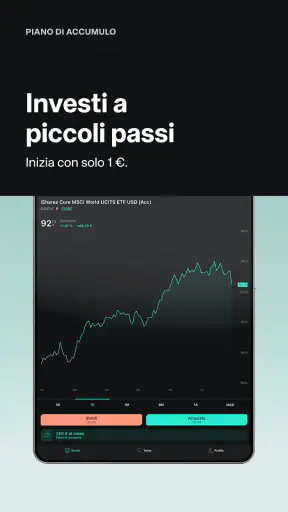
In uno scenario realistico, potrei aprire l’app alla fine del mese, controllare la posizione complessiva e confrontarla con il mio obiettivo personale. Se ho una somma che non mi serve nell’immediato, posso ragionare su come inserirla nel mio piano invece di lasciarla semplicemente ferma per inerzia. Il punto non è compiere un’operazione ogni volta che apro l’app; è usare il controllo periodico per evitare decisioni impulsive.
Il mio consiglio è di stabilire prima una routine semplice: una revisione mensile per controllare l’andamento e una verifica più ampia ogni volta che cambia la situazione personale. Aprirla continuamente rischia di trasformare ogni oscillazione in un motivo di ansia. Per un investimento, la frequenza con cui guardo lo schermo non dovrebbe diventare la misura della qualità del piano.
Investimenti e risparmio richiedono due mentalità diverse
Un errore comune è trattare risparmio e investimento come se fossero la stessa cosa. Io terrei separati i soldi necessari per emergenze, affitto, bollette o spese previste da quelli che posso lasciare lavorare con un orizzonte più lungo. L’app può diventare il punto in cui osservo entrambe le aree, ma la decisione di destinare una somma all’una o all’altra deve venire prima dell’uso dell’interfaccia.
Scalable Capital Bank può essere interessante per chi vuole fare un passo oltre il semplice conto corrente, ma non la consiglierei a chi cerca soltanto un’app per pagamenti quotidiani, gestione delle bollette o operazioni bancarie essenziali. In quel caso una banca tradizionale o un’app bancaria più generalista potrebbe risultare più adatta, perché l’investimento non sarebbe il centro dell’esperienza.
Allo stesso modo, non la sceglierei come unica fonte di educazione finanziaria. Un’interfaccia ordinata può aiutare a operare, ma non sostituisce la conoscenza dei rischi, della diversificazione, dell’orizzonte temporale e della possibilità di perdere denaro. Prima di usare qualsiasi funzione d’investimento, mi assicurerei di comprendere almeno questi concetti di base.
Dove l’app offre valore rispetto alle alternative abituali
Rispetto alla banca tradizionale, il punto di forza percepito è la maggiore concentrazione sul risparmio e sull’investimento. Invece di distribuire l’attenzione tra molte funzioni bancarie, l’esperienza sembra pensata per chi vuole seguire il proprio patrimonio investito in modo più diretto. Questo può essere un vantaggio per chi ha già un conto principale altrove e desidera un ambiente separato per questa parte della propria gestione.
Rispetto a un foglio di calcolo, l’app è più comoda per controllare il quadro generale senza dover aggiornare manualmente ogni voce. Un foglio resta però superiore quando voglio costruire scenari personalizzati, annotare obiettivi molto specifici o includere spese e attività che non appartengono alla piattaforma. Io non vedrei quindi Scalable Capital Bank come sostituta assoluta di ogni strumento, ma come un componente più pratico per la parte finanziaria che gestisce direttamente.
Rispetto a un consulente umano, offre autonomia e rapidità, ma richiede anche più responsabilità. Se ho poca esperienza, tendo a sopravvalutare la mia capacità di scegliere soltanto perché un’app rende il processo semplice. Se invece conosco già il mio orizzonte e accetto di prendere decisioni informate, l’autonomia può diventare il suo vero valore.
Attriti e limiti da considerare prima di iniziare
Il primo limite è proprio la facilità d’uso. Quando un’app rende ordinata una decisione complessa, può dare la sensazione che anche il rischio sia semplice. Un grafico chiaro o una schermata ben organizzata non indicano da soli se un investimento sia adatto alla mia situazione. Io manterrei sempre una distanza tra la comodità dell’interfaccia e la difficoltà reale delle scelte finanziarie.
Un secondo aspetto riguarda la pazienza. Chi cerca risultati immediati potrebbe rimanere deluso, perché il risparmio e l’investimento non sono strumenti per trasformare rapidamente una piccola somma in un guadagno sicuro. L’app può facilitare il processo, ma non può rendere prevedibile il mercato né cancellare le oscillazioni. Se ho bisogno di liquidità nel breve periodo, preferirei non destinare quella somma a un investimento solo perché l’operazione è facile da avviare.
C’è poi il tema del confronto tra condizioni. Prima di scegliere un servizio, confronterei attentamente i costi applicabili con quelli di altre piattaforme, soprattutto se prevedo molte operazioni o se il mio piano è di piccole somme ripetute. Una soluzione gratuita nell’accesso può non essere la più conveniente in ogni scenario operativo. È un controllo che richiede qualche minuto, ma può incidere più della grafica o della reputazione generale.
Infine, non sceglierei l’app soltanto perché ha una valutazione media elevata. Un punteggio di 4,5 è un segnale incoraggiante, ma le esigenze cambiano: una persona che vuole investire in autonomia cerca cose diverse da chi desidera assistenza personale, consulenza dettagliata o una gestione completa delle proprie finanze familiari.
Chi può ottenere il massimo da questa esperienza
La consiglierei a chi vuole iniziare a organizzare il proprio risparmio con maggiore intenzionalità, ha un dispositivo compatibile e preferisce gestire in autonomia le proprie decisioni. È particolarmente sensata per chi possiede già un conto per le spese quotidiane e vuole separare mentalmente il denaro destinato agli obiettivi futuri.
Può essere utile anche a chi ha già investimenti ma desidera una visione mobile più concentrata. In questo caso non la userei per cambiare continuamente strategia. La sfrutterei piuttosto per controllare la posizione, mantenere una routine e verificare periodicamente se il piano è ancora coerente con il mio orizzonte e con la mia tolleranza al rischio.
Per un principiante, il vantaggio è la soglia d’ingresso gratuita e la possibilità di avvicinarsi gradualmente al mondo degli investimenti. La cautela necessaria è non interpretare la semplicità tecnica come una garanzia. Prima di procedere, scriverei su un foglio tre cose: l’obiettivo, il periodo in cui non mi serviranno i soldi e la perdita che riuscirei a sopportare senza prendere decisioni dettate dal panico.
Non la sceglierei invece se voglio un servizio completamente guidato, se desidero parlare regolarmente con un consulente o se la mia priorità è pagare, ricevere lo stipendio e gestire le spese giornaliere. In questi casi una banca completa o un servizio con supporto personale potrebbe offrire un valore più adatto, anche se l’app di investimento fosse più moderna.
Come la userei senza trasformarla in una fonte di stress
Il mio approccio sarebbe prudente e progressivo. Dopo l’installazione, controllerei le impostazioni del profilo, leggerei con calma le condizioni economiche e distinguerei le funzioni informative da quelle che comportano una vera decisione finanziaria. Non inizierei con l’idea di “fare qualcosa” a tutti i costi: prima cercherei di capire come l’app organizza le informazioni che mi servono.
Successivamente definirei un importo sostenibile, senza usare denaro destinato a spese essenziali. Terrei una registrazione personale dell’obiettivo, perché affidarsi soltanto alla memoria o alle notifiche non è sufficiente. Ogni controllo dovrebbe rispondere a una domanda concreta: sto seguendo il piano? La mia situazione è cambiata? Ho ancora lo stesso orizzonte? Se la risposta è no, rivaluterei con calma invece di reagire a un singolo movimento.
Un consiglio meno ovvio è separare il momento della ricerca da quello dell’azione. Potrei usare l’app per osservare e raccogliere informazioni, poi aspettare prima di confermare un’operazione. Questa pausa riduce il rischio di agire per entusiasmo o paura. L’app è più utile quando sostiene una decisione già ragionata, non quando diventa il luogo in cui decido tutto sotto pressione.
Un altro accorgimento è valutare il costo per la mia frequenza d’uso, non in astratto. Chi compie poche operazioni ha esigenze diverse da chi modifica spesso il portafoglio. Anche il tempo dedicato al controllo è un costo personale: se l’app mi spinge a verificare continuamente l’andamento, potrei dover cambiare abitudine, non necessariamente investimento.
Il mio giudizio sul rapporto tra prezzo e utilità
Dal punto di vista dell’accesso, il rapporto è favorevole: posso scaricare gratuitamente un’app finanziaria orientata a investimento e risparmio, esplorarne l’ambiente e capire se si adatta al mio modo di gestire il denaro. Questo la rende più facile da prendere in considerazione rispetto a un servizio che richiede un pagamento iniziale soltanto per essere provato.
Il valore reale, però, dipende da quanto sfrutto la struttura che offre. Se la apro soltanto per guardare un numero senza avere obiettivi, probabilmente non mi cambia molto. Se invece la uso per creare una separazione tra spese e risparmio, controllare con regolarità il mio piano e prendere decisioni meno impulsive, la gratuità dell’app diventa un vantaggio concreto.
Il punto decisivo è questo: il download è gratuito, ma la qualità del risultato dipende dalla mia disciplina e dalla comprensione dei costi e dei rischi collegati alle operazioni. Non pagherei per l’illusione di un guadagno facile e non sceglierei una piattaforma soltanto perché appare semplice. La sceglierei se l’autonomia, la gestione da smartphone e l’attenzione a investimenti e risparmio corrispondono davvero alle mie necessità.
Verdetto finale per chi sta decidendo
Nel complesso, considero Scalable Capital Bank una scelta interessante per chi vuole avvicinarsi alla gestione autonoma di investimenti e risparmio senza sostenere un costo per scaricare l’app. La presenza di Scalable AG, la diffusione superiore al milione di installazioni e la valutazione media di 4,5 mostrano che non si tratta di uno strumento marginale, ma io userei questi elementi come segnali iniziali, non come sostituti della mia valutazione personale.
La installerei se avessi un obiettivo finanziario chiaro, un orizzonte abbastanza lungo e la volontà di confrontare le condizioni prima di operare. La eviterei se cercassi soltanto funzioni bancarie quotidiane, risultati rapidi o una consulenza completamente personalizzata. In quei casi, l’alternativa migliore potrebbe essere una banca tradizionale, un’app generalista o un servizio con maggiore assistenza umana.
Per me il suo pregio principale è aiutare a rendere più concreta l’abitudine al risparmio e al controllo degli investimenti. Il suo limite principale è che la semplicità d’uso può far dimenticare la complessità delle decisioni finanziarie. Se la tratto come uno strumento, e non come una promessa, può avere un posto utile nella mia gestione del denaro.
La versione attuale 26.12.1 e il supporto da Android 9 la rendono una candidata pratica per molti utenti Android. Prima di iniziare, verificherei sempre le condizioni aggiornate direttamente nell’app e sceglierei soltanto somme compatibili con la mia situazione. Con questo approccio, il prezzo gratuito dell’accesso è un buon punto di partenza; senza questo approccio, nessuna interfaccia può sostituire una decisione finanziaria consapevole.
In sintesi, la mia raccomandazione è positiva ma selettiva: la prenderei in considerazione per investire e risparmiare con maggiore ordine, non per cercare scorciatoie. Chi vuole autonomia troverà un ambiente potenzialmente adatto; chi vuole essere seguito passo dopo passo dovrebbe orientarsi verso un’alternativa più assistita.
Domande frequenti su Scalable Capital Bank
Che cos’è Scalable Capital Bank e quali servizi offre?
Scalable Capital Bank è una piattaforma finanziaria digitale collegata ai servizi di Scalable Capital, pensata per gestire investimenti e liquidità tramite app e area web. A seconda del Paese e dell’offerta disponibile, gli utenti possono accedere a un conto titoli, piani di investimento, acquisto e vendita di strumenti finanziari e gestione della liquidità. Prima dell’apertura è importante verificare quali prodotti siano effettivamente disponibili nella propria regione.
Scalable Capital Bank è sicura e come vengono protetti i miei fondi?
La sicurezza dipende dal tipo di denaro o investimento detenuto. Gli strumenti finanziari restano normalmente separati dal patrimonio dell’intermediario, mentre la liquidità può essere soggetta alle regole di tutela dei depositi o a specifiche modalità di gestione indicate nei documenti contrattuali. L’app utilizza sistemi di autenticazione e protezione dell’account, ma nessuna piattaforma elimina completamente i rischi. È consigliabile leggere sempre condizioni, informative e dettagli sulla copertura applicabile.
Quanto costa utilizzare Scalable Capital Bank?
I costi variano in base al piano scelto, al mercato utilizzato e al tipo di operazione effettuata. Possono essere previsti canoni mensili, commissioni sugli ordini, costi di borsa, spread, spese dei fondi o altri oneri legati a specifici servizi. Durante la mia valutazione, l’interfaccia mostrava le informazioni principali, ma è comunque fondamentale controllare il listino aggiornato prima di investire, perché prezzi e condizioni possono cambiare.
È possibile investire automaticamente con Scalable Capital Bank?
Sì, la piattaforma può consentire di impostare piani di investimento ricorrenti su determinati strumenti, come ETF o altri prodotti disponibili nel proprio conto. L’utente sceglie generalmente l’importo, la frequenza e la data dell’esecuzione, lasciando che gli acquisti vengano effettuati automaticamente. Questa funzione è pratica per chi vuole investire con regolarità, ma non garantisce rendimenti e il valore degli investimenti può diminuire in base all’andamento dei mercati.
Cosa serve per aprire un conto Scalable Capital Bank e quanto tempo richiede?
Per registrarsi è normalmente necessario essere maggiorenni, risiedere in un Paese supportato e completare la verifica dell’identità. Durante la procedura possono essere richiesti documento valido, dati personali, informazioni fiscali e un conto bancario di riferimento. La registrazione digitale è generalmente semplice e può concludersi rapidamente, ma i tempi dipendono dai controlli automatici, dalla verifica dei documenti e da eventuali richieste aggiuntive da parte della piattaforma.











